אבי העורקים (האאורטה – Aorta) הוא כלי הדם הראשי והגדול ביותר בגוף האדם, המוביל דם עשיר בחמצן מהלב אל שאר איברי הגוף. מצבי חירום רפואיים באבי העורקים, כגון מפרצת (Aneurysm – התרחבות מסוכנת של דופן העורק) או בתר/קרע (Dissection), הם מצבים מסכני חיים הדורשים לא פעם התערבות כירורגית דחופה ומורכבת.
תקופת ההחלמה מניתוח כזה היא ארוכה ודורשת משאבים פיזיים וכלכליים רבים. כדי להתמודד עם ההשלכות הכלכליות של אירוע רפואי כה דרמטי, נועד ביטוח מחלות קשות, המספק פיצוי כספי חד-פעמי משמעותי. עם זאת, כאשר מבוטחים מגישים תביעה לחברת הביטוח בגין ניתוח אבי העורקים, הם נתקלים פעמים רבות בסירוב מפתיע, הנשען על פרשנות טכנית ומיושנת של הפוליסה. במאמר זה, משרד עורכי דין שי סולטן עושה סדר בנבכי האותיות הקטנות, ומסביר מתי תהיו זכאים לפיצוי וכיצד תתמודדו עם חברות הביטוח.
"ניתוח אבי העורקים" על פי הגדרות פוליסת מחלות מחלות
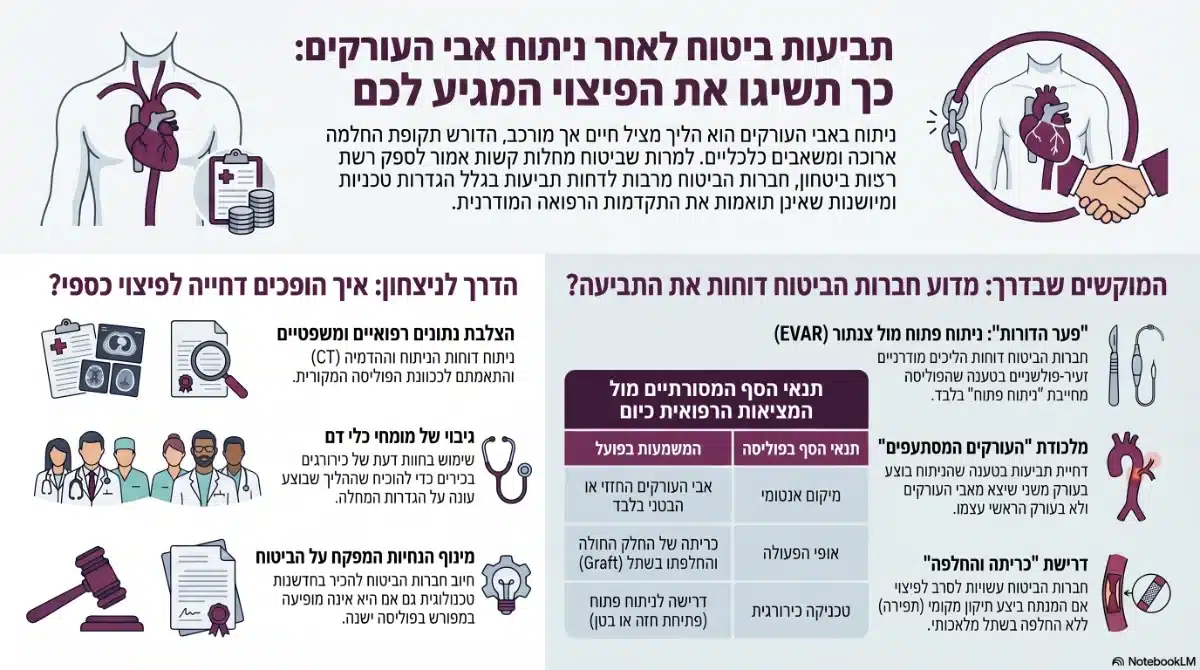
כדי לזכות בפיצוי מכוח פוליסת מחלות קשות, לא מספיק להוכיח שיש לכם בעיה באבי העורקים. הפוליסות התקניות מגדירות מה נחשב כאירוע ביטוחי המזכה בתשלום בהקשר של ניתוח באבי העורקים. על פי רוב ההגדרות, תנאי הסף הם:
- המיקום האנטומי: הניתוח חייב להתבצע באבי העורקים עצמו – כלומר, בחלקו החזי (Thoracic) או הבטני (האאורטה מחולקת לארבעה חלקים: עולה, קשת, חזי ובטני. המאמר מזכיר רק חזי ובטני).
- אופי הניתוח: הפוליסות המסורתיות דורשות ביצוע של ניתוח פתוח (פתיחת בית החזה או חלל הבטן).
- הפעולה הכירורגית: נדרשת כריתה של החלק החולה של אבי העורקים (Excision) והחלפתו בשתל מלאכותי (Graft).
- עילת הניתוח: הניתוח צריך להידרש עקב מחלה (כמו טרשת עורקים קשה, מפרצת, בתר) או עקב חבלה טראומטית.
ניתוח פתוח לעומת הליך אנדו-וסקולרי (צנתור)
כאן טמון אחד המוקשים המשפטיים הגדולים ביותר בתביעות מחלות קשות, ונקודה שבה משרדנו נלחם רבות עבור לקוחותיו: פער הדורות בין עולם הרפואה לעולם הביטוח. בעבר, הדרך היחידה לתקן מפרצת באבי העורקים הייתה באמצעות ניתוח פתוח ומסוכן. כיום, הרפואה המודרנית מעדיפה (ככל שהאנטומיה מאפשרת) לבצע את התיקון בהליך זעיר-פולשני הנקרא EVAR או TEVAR. בהליך זה, רופא מכניס שתל-תומכן (Stent-Graft) דרך עורקי המפשעה באמצעות צנתור, מבלי לפתוח את הבטן או החזה, ומדופן את המפרצת מבפנים.
טענת חברת הביטוח: חברות הביטוח דוחות באופן אוטומטי כמעט תביעות של מבוטחים שעברו הליך בצנתור (EVAR), בטענה הפשוטה: "זה לא ניתוח פתוח, לא פתחו את הבטן ולא כרתו את העורק, ולכן אינכם עומדים בהגדרות הפוליסה".
בפוליסות חדשות יותר ישנה התייחסות פרטנית (ולעיתים פיצוי חלקי או מלא) להליכים אנדו-וסקולריים. בפוליסות שהונפקו לאחר 2015, EVAR מכוסה אוטומטית בתנאי מפרצת של 5 ס"מ. אולם גם בפוליסות ישנות, משרדנו יודע לטעון בערכאות משפטיות כי כוונת הפוליסה הייתה לפצות על חומרת המחלה, ואין להעניש את המבוטח רק משום שהרפואה התקדמה והוא בחר בהליך בטוח יותר שהציל את חייו. לעיתים אנו נעזרים בהנחיות המפקח על הביטוח בנושא חדשנות טכנולוגית ברפואה כדי לחייב את חברת הביטוח לשלם.
מכשולים נוספים בתביעה (דחיות על ידי חברת הביטוח)
מעבר לוויכוח על "ניתוח לעומת צנתור", חברות הביטוח מנסות לדחות תביעות מסיבות נוספות:
- "זה לא אבי העורקים, זה עורק מסתעף": רוב הפוליסות מחריגות במפורש ניתוחים המבוצעים בעורקים המסתעפים מאבי העורקים (Branch Arteries), כגון עורקי הכסל (Iliac arteries) או עורקי הכליה. חברת הביטוח עשויה לטעון שהניתוח התמקד בהסתעפות ולא בעורק הראשי. עורך דין בקיא יבחן את הדוחות הניתוחיים עם מומחה כלי דם כדי להוכיח שהמפרצת החלה באבי העורקים והתפשטה להסתעפות, ולכן הפוליסה כן צריכה לחול.
- אי גילוי רפואי / מצב רפואי קודם: אם המבוטח סבל מיתר לחץ דם קיצוני, טרשת עורקים ידועה, או תסמונות גנטיות (כמו תסמונת מרפן המעלה משמעותית את הסיכון לקרע באבי העורקים) ולא דיווח עליהן במועד רכישת הפוליסה, חברת הביטוח תטען להסתרת מידע ותבטל את הפוליסה.
- אי עמידה בדרישת ה"כריתה והחלפה": אם המנתח בחר לתקן את העורק רק באמצעות "תפירה" (Patching) או עטיפה של המפרצת ללא כריתה מלאה, חברת הביטוח עשויה להיאחז בכך כעילה לדחייה.
מה מקבלים בתביעה ואיך הכסף יכול לעזור?
כמו בכל מקרה של ביטוח מחלות קשות, הפיצוי הוא סכום כספי חד-פעמי ופטור ממס, שנקבע מראש בעת רכישת הפוליסה (יכול לנוע בין עשרות למאות אלפי שקלים). הכסף מועבר ישירות לחשבון הבנק שלכם וניתן לשימוש לכל מטרה.
לאחר ניתוח אבי העורקים, מטופלים נזקקים לרוב לתקופת שיקום ארוכה, טיפולים תרופתיים (מדללי דם, תרופות לאיזון לחץ דם), מעקבים רפואיים תכופים (CT, אולטרסאונד) ולעיתים גם עזרה סיעודית זמנית. הפיצוי הכספי מעניק אוויר לנשימה ומאפשר להתרכז בהחלמה במקום בדאגות כלכליות.
מדוע חשוב להיות מיוצגים על ידי משרד עו"ד שי סולטן?
תביעה על ניתוח אבי העורקים היא "קלאסיקה" של תביעה שבה חברות הביטוח מנצלות חוסר הבנה רפואית של המבוטח. כשאתם ניגשים לבד למערכה, מכתב הדחייה נשמע סופי והחלטי.
משרד עו"ד שי סולטן מביא לשולחן:
- ידע רפואי-אנטומי ומשפטי משולב: אנו מנתחים את דוחות הניתוח ואת צילומי ההדמיה ויודעים להצליב אותם בדיוק מול האותיות הקטנות של הפוליסה.
- עבודה עם כירורגי כלי דם מובילים: אנו מגבים את התביעות שלנו בחוות דעת של מומחים מהשורה הראשונה, שמסבירים מדוע ההליך שעברתם מחייב את חברת הביטוח בפיצוי.
- ניסיון מוכח מול חברות הביטוח: אנו מכירים את טענות הדחייה מראש ומכינים את התיק המשפטי כך שיקשה עליהן להתחמק מתשלום, בין אם במשא ומתן ובין אם בבית המשפט.
עברתם ניתוח באבי העורקים? קיבלתם מכתב דחייה? אל תוותרו על מה שמגיע לכם. צרו קשר עוד היום עם משרדנו לבדיקת זכאותכם לפיצוי.