התקף לב (אוטם שריר הלב) הוא אירוע רפואי פתאומי ומטלטל שמשנה את החיים ברגע אחד. לצד ההתמודדות הפיזית והחרדה הטבעית לבריאותכם, עולה לא פעם גם דאגה כלכלית משמעותית. תקופת ההחלמה, אובדן ימי העבודה והצורך בשינוי אורח החיים דורשים משאבים רבים. אם רכשתם בעבר פוליסת ביטוח בריאות פרטית הכוללת פרק של "מחלות קשות" (או פוליסה ייעודית למחלות קשות), אתם עשויים להיות זכאים לפיצוי כספי חד-פעמי משמעותי. עם זאת, הדרך לקבלת הכסף אינה תמיד פשוטה. חברות הביטוח בוחנות תביעות בגין התקף לב בזכוכית מגדלת, ונשענות על הגדרות רפואיות נוקשות.
משרד עורכי דין שי סולטן מתמחה בייצוג מבוטחים בתביעות מחלות קשות, ומעמיד לרשותכם מומחיות משפטית ורפואית כדי להבטיח שחברת הביטוח תשלם לכם את מלוא הפיצוי המגיע לכם.
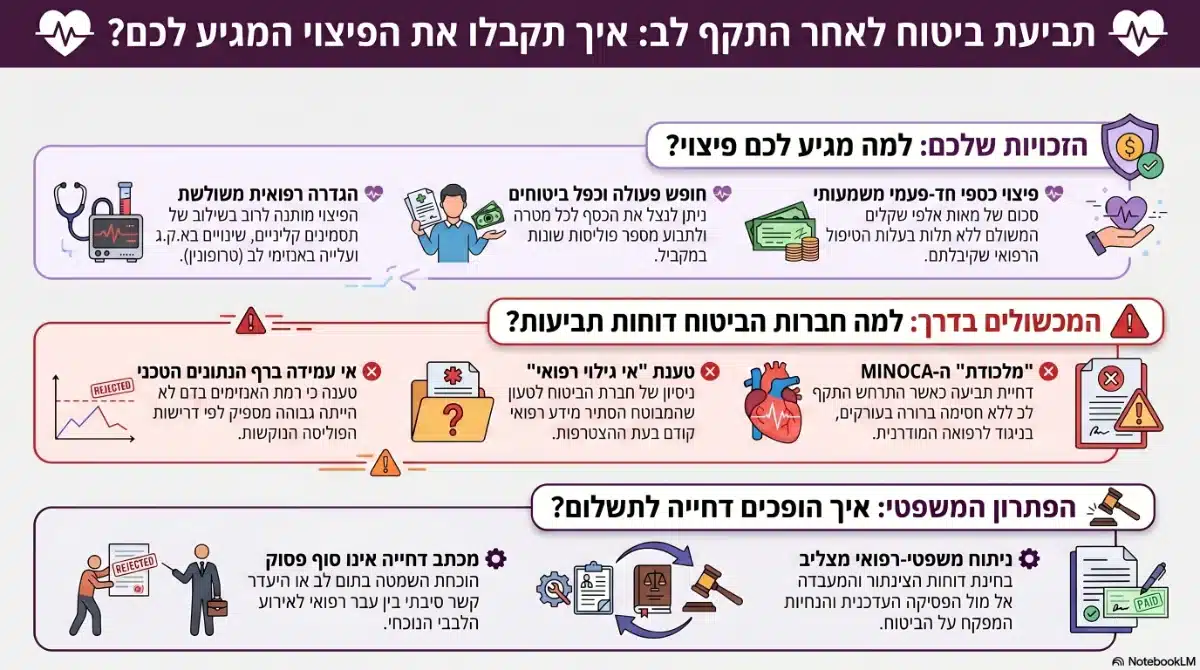
מהי תביעת ביטוח מחלות קשות בגין התקף לב?
פוליסת ביטוח מחלות קשות נועדה לספק לכם רשת ביטחון כלכלית. בעת קרות אירוע רפואי המכוסה בפוליסה, כגון אוטם שריר הלב, חברת הביטוח מחויבת לשלם לכם סכום כספי חד-פעמי שנקבע מראש (לרוב מאות אלפי שקלים).
חשוב להבין את היתרונות הייחודיים של ביטוח זה:
- אין תלות בהוצאות הרפואיות: סכום הפיצוי משולם לכם ללא קשר לשאלה כמה עלה הטיפול בכם. גם אם כל הטיפול, הצינתור והאשפוז מומנו במלואם על ידי קופת החולים, אתם זכאים למלוא סכום הפוליסה.
- חופש פעולה מוחלט: את הכסף תוכלו לנצל לכל מטרה – התאמת סביבת המגורים, מימון חופשת החלמה, כיסוי חובות, או פשוט שמירה על רמת החיים של המשפחה בתקופת איבוד ההכנסה.
- כפל ביטוחים: ביטוח מחלות קשות הוא מסוג הביטוחים המאפשרים כפל פיצוי. אם יש ברשותכם מספר פוליסות שונות (למשל בחברות מנורה, הראל, כלל או הפניקס), ניתן לתבוע את כולן ולקבל פיצוי מכל אחת מהן במקביל.
ההגדרה של "התקף לב" (אוטם שריר הלב) בפוליסות הביטוח
הפער המרכזי בין המבוטח לחברת הביטוח מתחיל בהגדרה של האירוע הביטוחי. עבורכם ועבור הרופא המטפל שלכם, חוויתם התקף לב. עם זאת, עבור חברת הביטוח, האירוע חייב לעמוד בתנאים טכניים מצטברים ונוקשים המופיעים בפוליסה (כפי שמנוסח בפוליסות של כלל, AIG, הפניקס ועוד). ברוב הפוליסות של ביטוח מחלות קשות, אוטם שריר הלב (Acute Myocardial Infarction) מוגדר כנמק של חלק משריר הלב כתוצאה מאספקת דם לקויה, אשר חייב להיות מלווה בשלושה קריטריונים מצטברים (לפי הוראות המפקח על הביטוח לעדכון פוליסת מחלות קשות):
- תסמינים קליניים אופייניים: היסטוריה של כאבים אופייניים בחזה (תעוקת חזה).
- שינויים בא.ק.ג (ECG): שינויים חדשים וברורים בתרשים הא.ק.ג המעידים על התפתחות אוטם חריף בלב (כגון עליות מקטע ST או הופעת גלי Q).
- עלייה באנזימי לב (ביומרקרים): עלייה ברורה של חלבונים ספציפיים בדם, כגון טרופונין (Troponin) או CPK-MB, מעל לרף הנורמה המוגדר במעבדה (ראו מהו התקף לב המזכה בתגמולי ביטוח? באתר של איגוד החברות לביטוח חיים).
דחיית תביעת ביטוח מחלות קשות בגין התקף לב
מבוטחים רבים נדהמים לקבל מכתב דחייה מחברת הביטוח גם לאחר ששוחררו מהמחלקה הקרדיולוגית עם אבחנה מפורשת של התקף לב. מניסיוננו, אלו העילות הנפוצות לדחייה:
- התקף לב ללא חסימה (MINOCA): מדובר במלכודת נפוצה. לעיתים מתרחש התקף לב אמיתי (הכולל כאבים ועליית טרופונין) אך בצינתור לא מתגלה חסימה משמעותית בעורקים הכליליים. חברות הביטוח נאחזות לעיתים בהגדרות ישנות וטוענות כי ללא הוכחה לחסימה אוטמת – אין כיסוי, למרות שהרפואה המודרנית מכירה ב-MINOCA כהתקף לב לכל דבר.
- רמת האנזימים לא "גבוהה מספיק": חברת הביטוח עשויה לטעון שהעלייה בטרופונין הייתה מתונה ולא עמדה ברף המספרי הנדרש בפוליסה הספציפית, ולכן מדובר ב"פגיעה קלה" בשריר הלב ולא באוטם של ממש.
- העדר שינויים "אופייניים" בא.ק.ג: במקרים מסוימים (כמו באוטם מסוג NSTEMI), ייתכן שלא יופיעו שינויים דרמטיים בא.ק.ג. חברות הביטוח מנצלות פערים אלו כדי לדחות את התביעה.
- תקופת הישרדות ותקופת אכשרה: רוב הפוליסות דורשות תקופת המתנה ("אכשרה") של 90 ימים מרגע רכישת הפוליסה ועד למועד האירוע.בנוסף, קיימת דרישה (אכזרית למדי) לתקופת "הישרדות" של 14 עד 30 ימים לאחר התקף הלב; אם המבוטח הולך לעולמו בתוך תקופה זו, הפיצוי למשפחה מתבטל או מופחת משמעותית.
- אי גילוי רפואי: טענה נפוצה לפיה המבוטח הסתיר בעיות לב קודמות, לחץ דם גבוה או גורמי סיכון בעת ההצטרפות לביטוח.
התמודדות עם טענת "אי גילוי"
קיבלתם מכתב דחייה מחברת הביטוח בטענה של "אי גילוי מוקדם" או הסתרת מידע רפואי? אתם לא לבד. זוהי אחת הטקטיקות הנפוצות ביותר של חברות הביטוח בתביעות התקף לב. ברגע שמוגשת תביעה, חברת הביטוח ממהרת לנבור בתיקכם הרפואי מקופת החולים במטרה למצוא אזכורים לעבר של לחץ דם גבוה, כולסטרול גבולי או אפילו תלונות ישנות על כאבים בחזה, שטרם דווחו או לא קיבלו ביטוי מלא בהצהרת הבריאות שעליה חתמתם בעת ההצטרפות לביטוח.
עם זאת, חשוב לדעת שדחייה על בסיס זה אינה גזירת גורל ויש לדעת כיצד לתקוף אותה משפטית. על חברת הביטוח מוטל הנטל להוכיח "כוונת מרמה" מצד המבוטח, או להראות קשר סיבתי ישיר והדוק בין המידע הספציפי שלא גולה לבין התקף הלב. במשרד עו"ד שי סולטן, אנו בוחנים את התיק הרפואי בעיניים משפטיות, מוכיחים כי לא אחת מדובר בהשמטה בתום לב מצידו של מבוטח שאינו רופא, או שאין כל קשר מהותי בין המצב הקודם לאירוע הלבבי הנוכחי – ונאבקים בנחישות כדי להפוך את החלטת הדחייה ולחייב את חברת הביטוח בתשלום המלא.
למה כדאי להיעזר בעורך דין מומחה למחלות קשות?
התמודדות מול תאגיד ביטוח הדוחה תביעה בטענות רפואיות-משפטיות דורשת מומחיות וניסיון. מכתב דחייה אינו סוף פסוק! משרד עו"ד שי סולטן מספק ללקוחותיו יתרון משמעותי במערכה זו:
- ניתוח משפטי-רפואי: אנו בוחנים את הדו"חות מהצינתור, מכתב השחרור מבית החולים וערכי המעבדה, ומצליבים אותם מול הפסיקה העדכנית והגדרות המפקח על הביטוח.אנו יודעים כיצד לסתור טענות דחייה המתבססות על פרשנות מחמירה ומוטעית של הפוליסה.
- ניהול מאבק על "התקפי לב שקטים" או MINOCA: אנו מכירים היטב את הפסיקה בנושא התקפי לב שאינם "קלאסיים" לפי ספרי חברות הביטוח, ויודעים לדרוש את הפיצוי המלא המגיע לכם על סמך אבחנת הרופאים המטפלים.
- ייצוג ללא פשרות: מליווי בשלב איסוף המסמכים הרפואיים ועד לייצוג בבתי המשפט במקרה של סירוב עיקש – אנו חוסכים לכם את ההתנהלות המתישה מול מנגנוני הביטוח, כדי שתוכלו להתרכז בהחלמה.
אל תוותרו על מאות אלפי שקלים שמגיעים לכם בדין.