אירוע מוחי (שבץ מוחי – CVA) הוא מצב חירום רפואי המתרחש ללא כל הכנה מוקדמת, והשלכותיו עלולות לשנות את מסלול חייו של החולה ושל בני משפחתו מקצה לקצה. תהליך השיקום הפיזי, הקוגניטיבי והנפשי דורש תעצומות נפש, זמן רב והוצאות כספיות כבדות, במקביל לאובדן הכנסה משמעותי. בדיוק עבור רגעים קריטיים אלו נועד ביטוח מחלות קשות. פוליסה זו אמורה להעניק לכם פיצוי כספי חד-פעמי בסך מאות אלפי שקלים, שיאפשר לכם להתרכז בשיקום ללא חרדה כלכלית.
ואולם, חברות הביטוח אינן ממהרות לשלם, ומציבות משוכות רפואיות ומשפטיות מורכבות. משרד עורכי דין שי סולטן מתמחה בניהול תביעות מחלות קשות בגין שבץ מוחי, ומעמיד לרשותכם את הניסיון והמומחיות הנדרשים כדי להבטיח את קבלת מלוא הזכויות המגיעות לכם.
תביעת מחלות קשות עקב אירוע מוחי: מה מגיע לכם?
אם רכשתם ביטוח מחלות קשות (כפוליסה עצמאית או כנספח לביטוח הבריאות הפרטי) ואובחנתם כסובלים משבץ מוחי, אתם עשויים להיות זכאים לסכום הביטוח הנקוב בפוליסה. חשוב להכיר את היתרונות הבולטים של כיסוי זה:
- פיצוי כספי מוחלט, ללא תלות בהוצאות: הפיצוי אינו בגדר החזר הוצאות. גם אם קיבלתם את כל הטיפול הרפואי והשיקומי במסגרת סל הבריאות הציבורי ללא עלות, חברת הביטוח עדיין מחויבת לשלם לכם את מלוא הסכום שרכשתם בפוליסה.
- אין קיזוז מקצבאות אחרות: הפיצוי מביטוח מחלות קשות לא יקוזז ולא ייפגע מקצבאות שאתם מקבלים מהמוסד לביטוח לאומי (כגון נכות כללית או שירותים מיוחדים), מביטוח אובדן כושר עבודה, או מביטוח סיעודי.
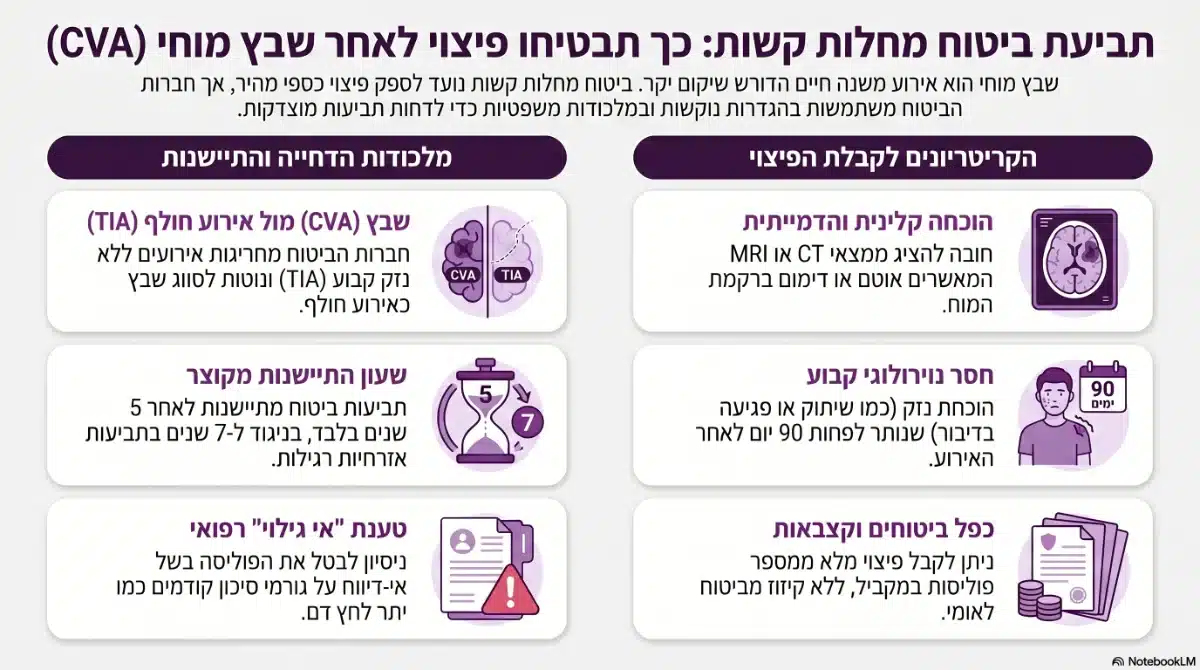
- כפל ביטוחים: במידה ויש לכם מספר פוליסות של מחלות קשות בחברות ביטוח שונות (למשל בהראל, כלל, AIG או מנורה), זכותכם להגיש תביעה לכל אחת מהן ולקבל את הפיצוי המלא מכל החברות במקביל.
ההגדרה של "שבץ מוחי" (CVA) בראי חברות הביטוח
הפער המרכזי שמוביל לדחיית תביעות רבות טמון בהגדרת האירוע. אדם יכול לעבור אירוע שהרופאים מגדירים כאירוע מוחי, אך חברת הביטוח תטען שהוא אינו עונה להגדרות המחמירות של הפוליסה.
על פי רוב הפוליסות (לרבות אלו של כלל, AIG, הפניקס ועוד), כדי שאירוע יוכר כ"שבץ מוחי" המזכה בפיצוי, עליו לעמוד במספר תנאים מצטברים:
- אוטם או דימום: אירוע צרברו-ווסקולרי (CVA) שנגרם כתוצאה מאוטם ברקמת המוח (חסימת כלי דם), דימום תוך-מוחי או תסחיף.
- הוכחה הדמייתית: חובה להציג ממצאים אובייקטיביים המאשרים את קיום השבץ בבדיקות הדמיה מודרניות כגון CT או MRI של המוח.
- נזק נוירולוגי קבוע: זהו התנאי הקריטי ביותר. הפוליסות דורשות הוכחה לקיומו של חסר נוירולוגי קבוע ומתמשך, שלרוב נמדד לאחר תקופה של לפחות 8 שבועות ממועד האירוע, על ידי רופא מומחה בנוירולוגיה.
למה מתכוונת חברת הביטוח בדרישה ל"חסר נוירולוגי קבוע"?
כאמור אחד התנאים המרכזיים לאישור תביעת השבץ המוחי הוא הוכחת קיומו של "חסר נוירולוגי קבוע" הנמשך לפחות 8 שבועות (ראו חוזר ביטוח 2015-1-17). חברות הביטוח אינן מסתפקות בתלונות כלליות על עייפות, בלבול זמני או תחושת חולשה, אלא דורשות פגיעה קלינית ומדידה שניתן לאמת בבדיקה נוירולוגית. דוגמאות קונקרטיות למצבים העונים על הגדרה זו כוללות: חולשה משמעותית או שיתוק בפלג גוף (המיפרזיס), פגיעה בלתי הפיכה ביכולת הדיבור, הקריאה או הבנת השפה (אפזיה), שיתוק חלקי בפנים, פגיעה מהותית בשדה הראייה, או פגיעה קוגניטיבית מתועדת הפוגעת בתפקוד.
עורך דין מיומן בתביעות ביטוח יידע להנחות אתכם במדויק אילו חוות דעת רפואיות, בדיקות עזר (כגון הערכה נוירופסיכולוגית) ואישורים מרופא שיקום נדרשים לכם, כדי למנוע מחברת הביטוח לטעון שמדובר ב"נזק חולף" שאינו מזכה בפיצוי.
|
⭐החרגה קריטית: אירוע איסכמי חולף (TIA)⭐ כל הפוליסות לביטוח מחלות קשות מחריגות במפורש אירוע איסכמי חולף (TIA – Transient Ischemic Attack). מדובר באירוע דמוי שבץ, שבו התסמינים הנוירולוגיים חולפים לחלוטין בתוך 24 שעות מבלי להותיר נזק קבוע. חברות הביטוח משתמשות בהחרגה זו תדיר כדי לדחות תביעות. |
המלכודות: מדוע חברות ביטוח דוחות תביעות שבץ מוחי?
בתור משרד המייצג תובעים מול חברות הביטוח על בסיס יומיומי, אנו עדים לשיטות פעולה חוזרות ונשנות המשמשות לדחיית תביעות מוצדקות:
- "זה לא CVA, זה רק TIA": טענת ההגנה הנפוצה ביותר. רופאי חברת הביטוח עשויים לעבור על התיק הרפואי שלכם ולטעון כי התסמינים חלפו או השתפרו דרמטית, ולכן מדובר באירוע חולף (TIA) שאינו מכוסה, גם אם הרופא המטפל בקופת החולים הגדיר זאת כ-CVA.
- המבחן של 3 חודשים: חברת הביטוח ממתינה לראות האם נותר "נזק נוירולוגי קבוע" כעבור 90 יום. אם החולה עבר שיקום מוצלח והשתפר מאוד, חברת הביטוח עלולה לטעון שהנזק אינו "קבוע" או "משמעותי מספיק" על פי סעיפי הפוליסה.
- טענת אי-גילוי של גורמי סיכון קודמים: חברות הביטוח ינברו בעברכם הרפואי. אם יימצא שעוד לפני רכישת הפוליסה סבלתם מיתר לחץ דם, סוכרת לא מאוזנת, או פרפור פרוזדורים שלא צוינו במדויק בהצהרת הבריאות, הן ינסו לבטל את הפוליסה בטענה של הסתרת מידע רפואי ("אי גילוי").
- תקופות המתנה (אכשרה והישרדות): כדי לקבל פיצוי, על השבץ להתרחש לרוב לאחר שעברו לפחות 90 ימים מיום רכישת הפוליסה. בנוסף, קיימת דרישת "הישרדות" (לרוב 10-30 יום מקרות האירוע) – אם החולה נפטר בתוך תקופה זו, הזכאות לפיצוי עלולה להתבטל.
מלכודת השיקום וסכנת ההתיישנות המהירה בתביעות ביטוח
שבץ מוחי מחייב במקרים רבים תקופת שיקום ארוכה ואינטנסיבית (בין אם באשפוז במוסדות שיקום כדוגמת בית לוינשטיין ובין אם בשיקום ביתי). באופן טבעי ומובן, החולה ובני משפחתו מגייסים את כל תעצומות הנפש למאבק על הבריאות הפיזית והעצמאות התפקודית, ונוטים לדחות את ההתעסקות מול חברות הביטוח לשלבים מאוחרים יותר.
כאן בדיוק טמונה מלכודת משפטית מסוכנת: חשוב לדעת שתביעות ביטוח מתיישנות בחלוף 5 שנים בלבד מיום קרות האירוע (ראו חוק חוזה ביטוח), בניגוד לרוב התביעות האזרחיות שמתיישנות לאחר 7 שנים. הזמן חולף במהירות בזמן שאתם מרוכזים בשיקום, והמתנה ארוכה מדי עלולה להוביל לאובדן מוחלט ובלתי הפיך של זכותכם לפיצוי בגובה מאות אלפי שקלים.
פנייה מוקדמת לעורך דין מאפשרת לכם להעביר את כל הנטל המשפטי, הבירוקרטי וההתמודדות מול חוקרי הביטוח לכתפיים המקצועיות שלנו – כך שאתם תוכלו להתמקד אך ורק במשימה החשובה ביותר: ההחלמה שלכם.
למה חובה להתייעץ עם עורך דין תביעות ביטוח?
התמודדות משפטית ורפואית מול סוללת עורכי הדין והרופאים של חברות הביטוח אינה משימה לאדם פרטי, במיוחד כשהוא שרוי בעיצומו של תהליך שיקום. משרד עו"ד שי סולטן מציע מומחיות משפטית למימוש זכויותיכם:
- תרגום הרפואה למשפט: אנו יודעים כיצד לקרוא נכון את פענוחי ה-CT/MRI ומכתבי השחרור מהמחלקה הנוירולוגית או השיקומית. אנו עובדים מול מומחים רפואיים שיודעים לבסס את קיומו של החסר הנוירולוגי הקבוע באופן שחברת הביטוח לא תוכל להתכחש אליו.
- התמודדות עם טענות TIA: מכתב דחייה הקובע כי עברתם "רק" TIA הוא שלב תחילת המשא ומתן, לא סופו. ניסיוננו מוכיח כי פעמים רבות דחיות אלו נשענות על פרשנות מגמתית ומחמירה של חברת הביטוח, הניתנת להפרכה בבית המשפט.
- מאבק בטענות "אי גילוי": גם אם הושמט פרט רפואי בהצהרת הבריאות, אנו בוחנים האם מדובר בטעות בתום לב, האם קיימת זיקה אמיתית בין גורם הסיכון לבין השבץ המוחי הספציפי, ופועלים למניעת ביטול הפוליסה תוך דרישת הפיצוי המגיע לכם.
אל תישארו לבד במערכה החשובה ביותר על העתיד הכלכלי שלכם. פנו אלינו לבחינה משפטית מדוקדקת של פוליסת מחלות קשות שברשותכם, ואנו נלווה אתכם בנחישות עד לקבלת הפיצוי המקסימלי.