


גילוי של מחלת הסרטן הוא רגע מטלטל, מאיים ומלא בחוסר ודאות. מעבר למאבק הפיזי והנפשי הקשה, החולים ובני משפחותיהם מוצאים את עצמם כמעט מיד מתמודדים עם משבר כלכלי. ההכנסות נפגעות בעקבות אובדן ימי עבודה של החולה ושל קרוביו הסועדים אותו, וזאת שעה שההוצאות השוטפות (משכנתא, חשבונות, מחייה) נותרות זהות ואף גדלות. במצבים מורכבים אלו, ביטוח מחלות קשות אמור להוות את "החמצן הכלכלי" שלכם.
עם זאת, מימוש הזכויות מול חברות הביטוח אינו משימה פשוטה כלל. משרד עורכי דין שי סולטן מתמחה בייצוג נפגעי מחלות קשות מול חברות הביטוח. אנו מביאים עמנו ניסיון עשיר, היכרות מעמיקה עם פוליסות הביטוח המורכבות ביותר ואסטרטגיה משפטית חסרת פשרות, במטרה להבטיח שתקבלו את מלוא הפיצוי המגיע לכם.
ביטוח מחלות קשות וסרטן
ביטוח מחלות קשות, הנרכש לרוב במסגרת פוליסת ביטוח בריאות פרטית, מעניק למבוטח פיצוי כספי חד-פעמי (לרוב בסדר גודל של מאות אלפי שקלים) עם גילויה של אחת מהמחלות המוגדרות בפוליסה, ובראשן סרטן לסוגיו.
חשוב להבין את היתרון של ביטוח זה: בניגוד לביטוחים אחרים, סכום הפיצוי קבוע מראש ואינו תלוי כלל בגובה ההוצאות הרפואיות שנגרמו לכם בפועל. גם אם כל הטיפולים מומנו במלואם על ידי קופת החולים, חברת הביטוח עדיין מחויבת לשלם לכם את מלוא הסכום.
יתרה מכך, הפיצוי משולם ללא קיזוז מסכומים אחרים שתקבלו (כגון קצבת נכות מביטוח לאומי או אובדן כושר עבודה מקרן הפנסיה). ביטוח זה מאפשר כפל פיצויים: אם ברשותכם שתי פוליסות שונות למחלות קשות, אתם תהיו זכאים לפיצוי משתיהן במקביל!
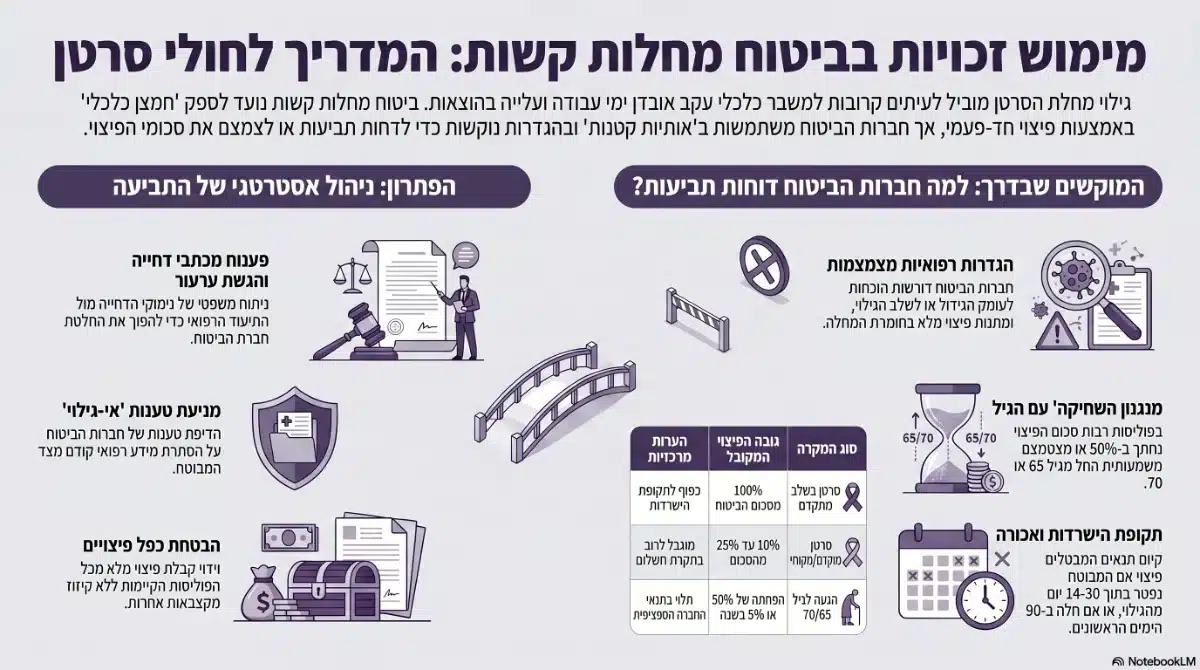
תביעות מחלת הסרטן – האותיות הקטנות של חברות הביטוח
מניסיוננו רב השנים, אנו רואים כיצד הגשת תביעה בגין מחלת הסרטן רצופה במוקשים ביטוחיים. לכל חברת ביטוח (כמו הראל, מנורה-מבטחים, כלל או מגדל) יש תנאים, החרגות והגדרות שונות לחלוטין:
- הגדרת הסרטן ושלב הגילוי: הפיצוי אינו תמיד אוטומטי. כך למשל, בסרטן העור (מלנומה), חברת הביטוח תדרוש להוכיח שהגילוי נעשה בשלב שבו הגידול חדר לעומק מסוים בעור. במקרים של סרטן מוקדם, סרטן שד מקומי או סרטן הערמונית, חברות ביטוח רבות יעניקו רק פיצוי חלקי (בדרך כלל כ-10% עד 20% מגובה סכום הביטוח, מוגבל בתקרה. ראו למשל השוואה באתר Super Marker).
- פיצוי על סרטן חוזר או מחלה שנייה: בעבר, גילוי מחלה היה מביא לסיום הפוליסה. כיום, חלק מהפוליסות המודרניות מאפשרות פיצוי על מחלה שנייה ואפילו על חזרה של מחלת הסרטן. אולם, הדבר מותנה בתקופות אכשרה ארוכות (לעתים 365 ימים) ולעיתים בדרישה מחמירה לבדיקות הדמיה תקינות במשך 5 שנים בין אירוע לאירוע.
- תקופת מגבלה (הישרדות): תנאי אכזרי שקיים במרבית הפוליסות קובע כי אם חלילה מבוטח הולך לעולמו בתוך 10 עד 30 ימים ממועד גילוי המחלה הקשה, הפיצוי על פי הפוליסה יופחת מהותית או יבוטל כליל.
- התיישנות ותקופות אכשרה: תביעות אלו דורשות תשומת לב ללוחות זמנים. הפוליסות כוללות לרוב "תקופת אכשרה" של 90 ימים מרגע רכישת הביטוח ועד שניתן לתבוע, ובנוסף, תביעת ביטוח מתיישנת כעבור 5 שנים בלבד מיום קרות מקרה הביטוח (לאור התיקון לחוק חוזה ביטוח משנת 2020. ראו סעיף 31 לחוק חוזה ביטוח).
המלכודת: למה חברות הביטוח דוחות תביעות לחולי סרטן?
למרות מצבם הפגיע של המבוטחים, חברות הביטוח לא ממהרות לשלם, ולעתים קרובות דוחות תביעות בתואנות שונות:
- טענת הסתרת מידע (אי-גילוי): חברת הביטוח טוענת שהמבוטח הסתיר מצב רפואי קודם טרם הצטרפותו לביטוח, ולכן הפוליסה בטלה.
- היעדר תיעוד ספציפי בזמן אמת: ברגעי משבר, הצוות הרפואי מתרכז בהצלת חיי החולה ולא בעריכת בדיקות "טכניות" הנדרשות על ידי הפוליסה. חברת הביטוח עשויה לתרץ את דחיית התביעה בכך שהחסרתם בדיקה ספציפית שמעידה על דרגת הגידול.
- המחלה לא עונה להגדרות הפוליסה: ויכוחים משפטיים-רפואיים שבהם חברת הביטוח טוענת שהסרטן הספציפי שגולה אינו נחשב "מחלה קשה" על פי הגדרות הצרות שכתב המפקח על הביטוח או הפוליסה עצמה.
"האותיות הקטנות" של הגיל השלישי: הפחתת סכומי הפיצוי
סוגיה קריטית נוספת שחברות הביטוח נוטות להצניע היא השחיקה של תנאי הפוליסה בגילאים המבוגרים. אף על פי שמחלת הסרטן שכיחה יותר בגיל השלישי, זהו בדיוק השלב שבו הכיסוי הביטוחי שלכם עלול להצטמצם משמעותית. ראשית, מרבית פוליסות ביטוח מחלות קשות מסתיימות לחלוטין בהגיע המבוטח לגיל מסוים (לרוב 75, ולעיתים 85). שנית, בפוליסות רבות קיים מנגנון מובנה של הפחתת הפיצוי עם הגיל: למשל, בחלק מהפוליסות סכום הפיצוי ייחתך ב-50% בבת אחת עם הגעתכם לגיל 70 (כפי שנהוג למשל בחברת כלל), או יוקטן ב-5% מדי שנה החל מגיל 65 (כמו בחברת הראל). עם זאת, קיימות חברות שבהן לגיל אין השפעה על סכום הפיצוי עד לסיום הביטוח. לאור המורכבות הזו, אנו במשרד עו"ד שי סולטן בודקים בקפידה את תנאי הפוליסה שלכם במועד גילוי המחלה, כדי לוודא שחברת הביטוח אינה מנצלת את גילכם כדי לקזז לכם כספים שלא כדין.
המומחיות של משרד עו"ד שי סולטן – ליווי מקצועי ללא פשרות
בתביעות בסדרי גודל כאלו, ליווי של עורך דין מחלות קשות אינו בגדר המלצה אלא כורח המציאות. כדי להצליח לממש את זכויותיכם, נדרשת סמכות משפטית ומומחיות יסודית בדיני הביטוח. משרד עו"ד שי סולטן מספק מעטפת כוללת עבור נפגעים ומשפחותיהם:
- פענוח מכתבי דחייה והגשת ערעורים: מכתב הדחייה של חברת הביטוח אינו סוף פסוק. אנו מנתחים לעומק את נימוקי החברה, בוחנים את התיעוד הרפואי מול הגדרות הפוליסות (בין אם מדובר בביטוחים של "הראל", "כלל", "מנורה" ועוד), ומעריכים במדויק את סיכויי ההצלחה בהגשת תביעה לבית המשפט.
- היכרות עם "מבט מבפנים": ניסיוננו המקצועי מעניק לנו הבנה מדויקת של המנגנונים והאסטרטגיות בהן משתמשות חברות הביטוח. אנו יודעים כיצד להדוף חקירות ביטוח מוטות, למנוע מכם פגיעה בראיות, ולייצר תשתית משפטית שתחייב את המבטחת לשלם.
- ניהול הדילמה מול הביטוח: במקרים מסוימים, חברות הביטוח מעמידות את המבוטחים במצבים אבסורדיים בין הטיפול במחלה להמתנה לפיצוי.
הייעוץ המשפטי שלנו מסייע לכם לנווט בבטחה, לשמור על בריאותכם ועדיין לא לאבד את הזכות לפיצויים בגובה מאות אלפי שקלים.
אל תישארו לבד במערכה
גילוי של מחלה קשה הוא נטל רגשי עצום. אל תוסיפו עליו את נטל ההתמודדות המתישה מול תאגידי הביטוח. סכום הפיצוי נועד לעזור לכם להתרכז בהחלמה ובמשפחה.
פנו עוד היום למשרד עורכי דין שי סולטן לייעוץ ראשוני ולבחינת פוליסות הביטוח שברשותכם. אנו נלווה אתכם במקצועיות, ברגישות ובנחישות – עד לקבלת הפיצוי המגיע לכם.

