ההבנה כי עליכם או על יקירכם לעבור ניתוח מעקפים בלב (CABG) נוחתת לרוב כרעם ביום בהיר. מדובר באירוע רפואי דרמטי, מטלטל ומלא בחוסר ודאות, אשר משנה את שגרת החיים ברגע אחד. מעבר להתמודדות הפיזית עם ניתוח לב פתוח ולתקופת השיקום הארוכה הנדרשת אחריו, חולים רבים מוצאים את עצמם מתמודדים כמעט מיד עם משבר כלכלי. ההכנסות נפגעות עקב אובדן ימי עבודה, ולמרות השירותים הניתנים במסגרת הרפואה הציבורית, ההוצאות הנלוות הולכות ונערמות. בדיוק לשם כך נועד ביטוח מחלות קשות – להעניק לכם רשת ביטחון כלכלית ופיצוי כספי משמעותי שיאפשר לכם להתרכז בדבר החשוב ביותר: ההחלמה שלכם. עם זאת, הדרך לקבלת הכסף מחברת הביטוח רצופה לא פעם במכשולים ביורוקרטיים, דחיות המבוססות על סעיפים קטנים בפוליסה ופרשנויות רפואיות מחמירות.
הגדרת "ניתוח מעקפים" בפוליסות ביטוח מחלות
מניתוח הפוליסות של חברות הביטוח, כדי לעמוד בתנאי הסעיף המזכה בתגמולי הביטוח, על האירוע להיות מוגדר כניתוח לב פתוח לשם ביצוע מעקף של חסימה או היצרות בעורק כלילי.
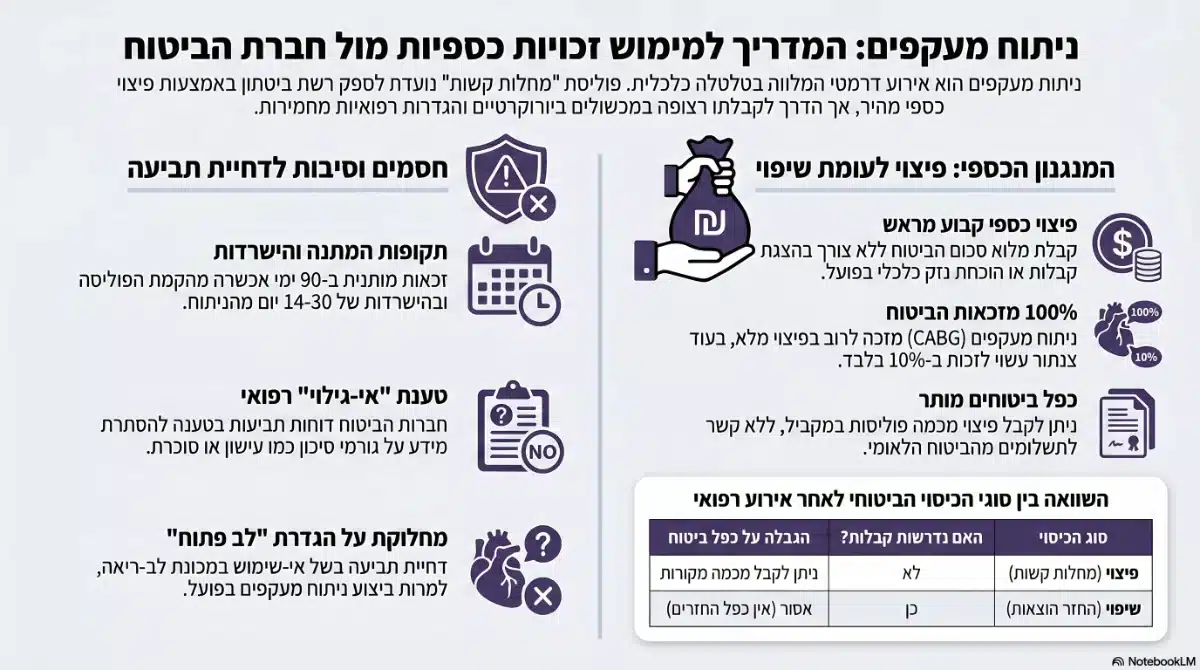
חשוב לדעת (וכאן חברות ביטוח רבות מכשילות תביעות): הפוליסות מחריגות באופן מפורש הליכים רפואיים קלים יותר. למשל, צנתור של העורקים הכליליים (הליך של הרחבת עורק באמצעות בלון או תומכן/סטנט) אינו עונה על ההגדרה המלאה של ניתוח מעקפים, ואינו מזכה במלוא סכום הביטוח (אף על פי שפוליסות מסוימות עשויות להעניק פיצוי חלקי, לרוב בגובה 10%, בגין "צנתור כלילי טיפולי". עם זאת, יש חברות שישלמו גם 100% במצבים אלו).
אחת מנקודות החוזק הגדולות ביותר של פוליסת מחלות קשות, היא העובדה שמדובר בפוליסה המעניקה פיצוי ולא שיפוי (ראו כל זכות > ביטוח מחלות קשות במסגרת ביטוח בריאות פרטי):
- שיפוי (החזר הוצאות): מטרתו להביא את המבוטח לאותו מצב כלכלי בו היה טרם האירוע. כדי לקבל שיפוי מחברת ביטוח או מקופת החולים, עליכם להוכיח שאכן הוצאתם כסף מכיסכם (למשל על מנתח פרטי), להציג קבלות, וסכום ההחזר מוגבל לגובה ההוצאה בפועל. בשיפוי קיים כלל האוסר על "כפל ביטוח" – אינכם יכולים לקבל החזר כפול על אותה קבלה משני גורמים שונים.
- פיצוי (סכום קבוע מראש): פוליסת מחלות קשות פועלת על בסיס פיצוי. ברגע שהתרחש "מקרה הביטוח" – קרי, הוכח רפואית שעברתם ניתוח מעקפים כהגדרתו בפוליסה – חברת הביטוח מחויבת לשלם לכם את סכום הכסף שקבוע מראש בפוליסה (היכול להגיע למאות אלפי שקלים). אינכם צריכים להציג אפילו קבלה אחת, ואינכם נדרשים להוכיח נזק כלכלי! גם אם עברתם את הניתוח בבית חולים ציבורי והוא מומן במלואו על ידי קופת החולים, עדיין תקבלו את מלוא הסכום מחברת הביטוח הפרטית, ללא שום קשר לקצבאות שייתכן ותקבלו מהמוסד לביטוח לאומי.
מתי זכאים לתגמולי הביטוח ומה מקבלים?
כדי שתביעתכם תתקבל, עורך דין מחלות קשות מטעמכם יוודא כי עמדתם בתנאים הבאים שנקבעו בפוליסה:
- תקופת אכשרה: ברוב המוחלט של פוליסות הבריאות למחלות קשות ישנה תקופת אכשרה של 90 ימים מיום רכישת הפוליסה. הזכאות קמה רק אם הצורך הרפואי בניתוח או אבחון המחלה התרחשו לאחר שתקופה זו חלפה.
- תקופת הישרדות (חריג פטירה): מרבית הפוליסות כוללות תנאי לפיו הזכאות לתשלום מותנית בכך שהמבוטח שרד תקופה מסוימת (לרוב בין 14 ל-30 ימים) לאחר קרות מקרה הביטוח או ביצוע הניתוח. במידה שהמבוטח שרד תקופה זו, הפיצוי ישולם לו ישירות.
- גובה הפיצוי: ככל שהוכח כי עברתם ניתוח מעקפי לב (CABG), תקבלו 100% מסכום הביטוח שנרכש על ידכם בסעיף זה (במקרים רבים, ניתוחי לב מרוכזים ב"קבוצת מחלות 2" בפוליסות השונות).
מדוע חברות הביטוח דוחות תביעות בגין ניתוח מעקפים?
למרות שהאירוע נראה מובהק, חברות הביטוח פועלות לא פעם כדי למזער את תשלומיהן. הסיבות הנפוצות לדחיית תביעה כוללות:
- טענת אי-גילוי או "העלמת מידע": חברת הביטוח עשויה לטעון כי בעת מילוי "הצהרת הבריאות" טרם ההצטרפות לביטוח, המבוטח הסתיר או לא דיווח במלוא הרצינות על גורמי סיכון שהיו קיימים אצלו (כגון: לחץ דם גבוה, סוכרת, רמות שומנים בדם, או היסטוריה של עישון), ולכן הפוליסה מבוטלת.
- אי עמידה בהגדרות הרפואיות: חברות ביטוח עשויות לטעון שהניתוח לא עמד בהגדרת "ניתוח לב פתוח" משום שלא השתמשו במכונת לב-ריאה (CPB). ההבחנה המשפטית היא על השימוש בטרמינולוגיה "לב פתוח" ולא על עצם פתיחת הסטרנום.
מדוע חשוב להיעזר בעורך דין ניתוח מעקפים?
מכתב דחייה מחברת הביטוח אינו סוף פסוק! הוא רק תחילתו של המשא ומתן. התמודדות עצמאית מול סוללת עורכי הדין והרופאים של חברות הביטוח היא משימה כמעט בלתי אפשרית לאדם מן היישוב, קל וחומר לאדם המחלים מניתוח לב. עורך דין המתמחה במחלות קשות יודע לנתח את טענות הדחייה. אם חברת הביטוח טוענת ל"אי גילוי", משרדנו בוחן לעומק האם אי הדיווח נעשה בתום לב, והאם גורם הסיכון באמת היה מהותי לקרות המקרה. במקרים רבים, פענוח נכון של התיעוד הרפואי מול הגדרות רשות שוק ההון, ביטוח וחיסכון, מביא לביטול הדחייה ולהעברת כספי הפיצוי המקסימליים לידי הלקוח.