


אבחון מחלות דמנציה ואלצהיימר מקים עילה משפטית להפעלת פוליסות סיעוד מכוח סעיף תשישות נפש, ללא תלות ביכולתו הפיזית של החולה. מימוש הזכויות מחייב הוכחה רפואית לקיומה של פגיעה קוגניטיבית משמעותית הדורשת השגחה צמודה לשם מניעת סכנה. ניהול משפטי של הליך התביעה נועד לאפשר את תרגום התיעוד הרפואי להגדרות הפוליסה ומקטין את סיכויי הדחייה מצד חברות הביטוח.
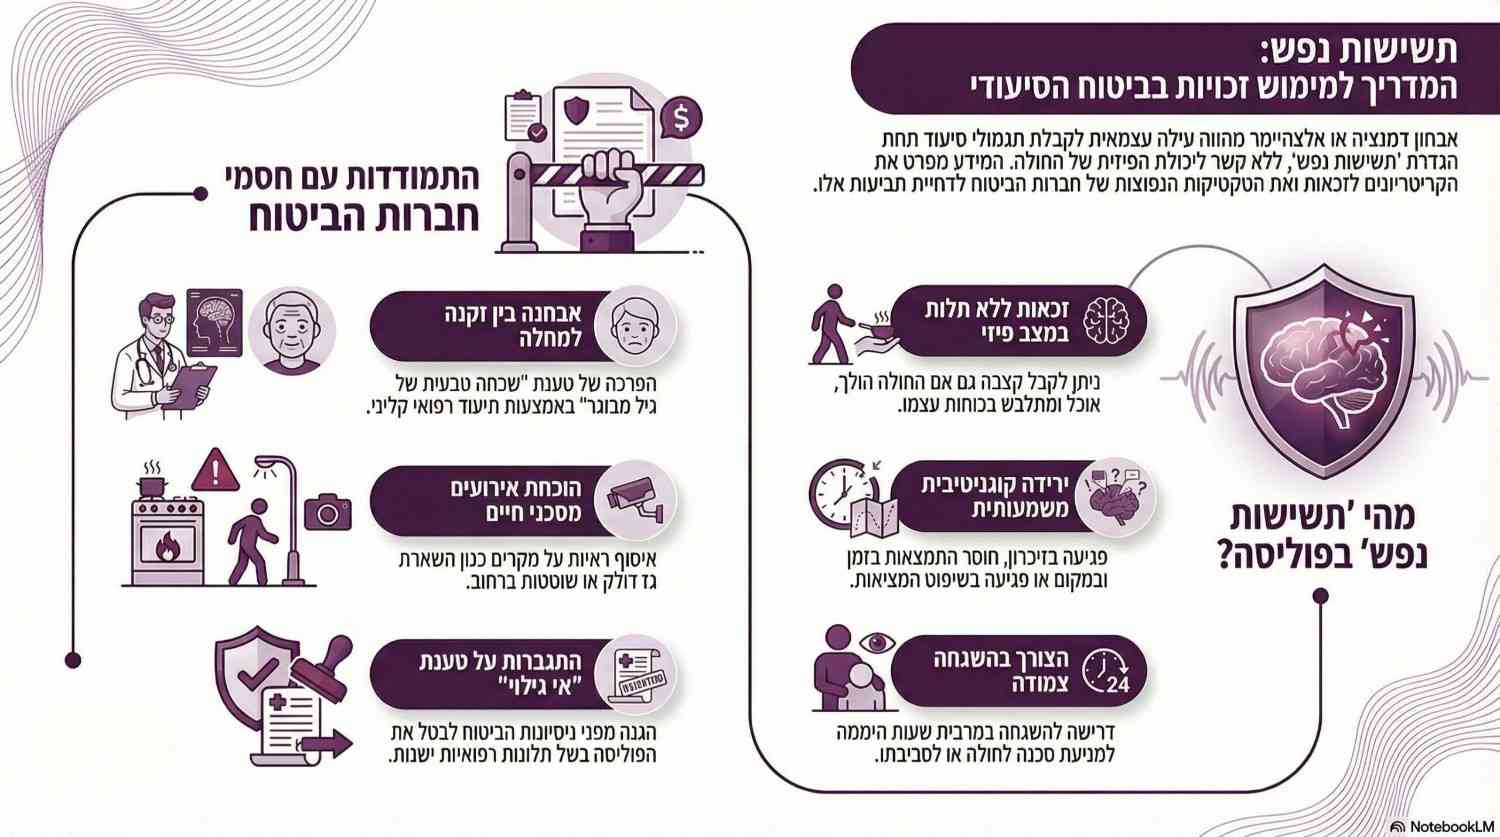
כיצד מוגדרת תשישות נפש בפוליסות הסיעוד?
טעות נפוצה שאנו נתקלים בה היא ההנחה כי קצבת סיעוד ניתנת רק למי שאינו מסוגל ללכת או להתלבש בכוחות עצמו. בפועל, פוליסות הסיעוד כוללות עילה נפרדת ועצמאית המוגדרת כתשישות נפש. מצב זה מתאר ירידה קוגניטיבית שבאה לידי ביטוי בפגיעה בזיכרון, חוסר התמצאות בזמן ובמקום או פגיעה בשיפוט המציאות. הפוליסה קובעת כי אדם שאינו מסוגל להישאר לבדו וזקוק להשגחה צמודה במרבית שעות היממה כדי למנוע סכנה לו או לסביבתו, יהיה זכאי לתגמולי הסיעוד הקבועים בפוליסה.
כלומר, גם אם החולה צועד בכוחות עצמו ואוכל ללא סיוע, הפגיעה המוחית כשלעצמה מהווה בסיס מוצק לקבלת הפיצוי החודשי. חברות הביטוח מודעות לעלויות הגבוהות הכרוכות בטיפול בחולי אלצהיימר ונוטות להערים קשיים בירוקרטיים מורכבים בדרך לאישור. טענת דחייה מרכזית היא שמצבו של החולה טרם חצה את הרף הקליני הנדרש וכי הוא סובל מירידה טבעית בזיכרון הנובעת מגיל מבוגר ולא ממחלה הדורשת השגחה.
בשלב בחינת התיק, עורך דין יפעל לאיסוף ראיות המעידות על אירועים מסכני חיים, כגון השארת גז דולק או שוטטות ברחוב, כדי לשלול את טענת חברת הביטוח שמדובר בשכחה קלה בלבד. טענת דחייה נפוצה ואגרסיבית לא פחות היא טענת אי גילוי רפואי. חברות הביטוח נוברות בתיקו הרפואי ההיסטורי של המבוטח בחיפוש אחר תלונות ישנות על בלבול או שכחה קלה שהתרחשו טרם רכישת הפוליסה, במטרה לטעון שהמצב הקוגניטיבי החל עוד לפני ההצטרפות לביטוח ולבטל את הפוליסה כליל. התמודדות עם טענה זו דורשת הבחנה משפטית ורפואית חדה בין תהליכי הזדקנות נורמטיביים לבין תחילתה הקלינית של מחלת הדמנציה. התמודדות זו דורשת שליטה מוחלטת בנהלים אל מול המחלקות הרפואיות והמשפטיות של התאגידים, על מנת להבטיח את מימוש הזכויות במסגרת ניהול תביעות נזקי גוף וסיעוד.
|
⭐שימו לב⭐ בהתאם לאמור בחוק חוזה ביטוח, נטל ההוכחה לגבי אי גילוי מכוונת מרמה מוטל על חברת הביטוח ולא על המבוטח. כמו כן, אם אין קשר סיבתי ישיר בין המידע שלא נמסר לבין המצב הסיעודי הנוכחי – טענת אי הגילוי לא תעמוד. |
כיצד מעריכים את מצבו הקוגניטיבי של המבוטח?
כדי לאשר את הדרישה לקצבה, חברות הביטוח דורשות מסמכים רפואיים מקיפים ולעיתים קרובות שולחות מעריך מטעמן לבצע מבחנים קוגניטיביים בבית החולה, כגון מבחן המיני מנטל. מבחנים אלו בודקים את זיכרונו של האדם, יכולות החישוב שלו והתמצאותו המרחבית. חולי דמנציה עשויים לעיתים לגלות צלילות זמנית במהלך הבדיקה או להתאמץ במיוחד כדי להרשים את הבוחן, מה שעלול להוביל לציון גבוה מהרגיל ולדחיית התיק. יתרה מכך, מבחן המיני מנטל טומן בחובו מלכודת ידועה. אנשים בעלי רמת השכלה גבוהה מצליחים לא פעם להשיג ציון הנחשב תקין, למרות שבפועל הם סובלים מדמנציה מתקדמת ומסכנים את עצמם בסביבתם הטבעית.
במקרים כאלו, הסתמכות חברת הביטוח על ציון המבחן היבש היא שגויה מיסודה. לפני קיום המבדקים מטעם הביטוח, עורך דין יפעל לגיבוש מעטפת רפואית אובייקטיבית הכוללת אבחונים פסיכוגריאטריים פרטיים ותיעוד מנוירולוג, במטרה למנוע הסתמכות בלעדית על מבדק קצר ונקודתי. גישה זו הכרחית לשם שמירה על עתידו של החולה ושל משפחתו לאורך תקופת ההתמודדות עם המחלה.
מתי המועד הנכון להגיש את הדרישה לקבלת קצבה?
מחלות דמנציה מתאפיינות בהידרדרות הדרגתית שלעיתים נמשכת שנים. משפחות רבות ממתינות לשלבים מתקדמים מאוד של המחלה בטרם הן פונות למימוש הפוליסה, ובכך מפסידות חודשים ארוכים של זכאות כספית רטרואקטיבית.
מנגד, הגשה מוקדמת מדי לפני קיומו של תיעוד מובהק על צורך בהשגחה צפויה להיתקל בסירוב מצד ועדת התביעות. התזמון הוא רכיב מרכזי בניהול הליך ביטוחי יסודי. פעמים רבות כדאי לבחון במקביל גם מימוש של ביטוח תאונות אישיות במידה והחולה נפל או נפצע עקב מצבו.הצעד המקדים אותו עורך דין מבצע הוא ניתוח מדוקדק של הרשומה הרפואית העדכנית במטרה לאתר את נקודת הזמן המדויקת בה המסמכים עונים על הגדרות החוק והפוליסה. פעולה שקולה זו חוסכת הליכי ערעור מתישים ומזרזת את קבלת אישור התשלום למשפחה.

